
Tapuda Düşük Bedel Gösterme Dönemi Bitiyor mu?
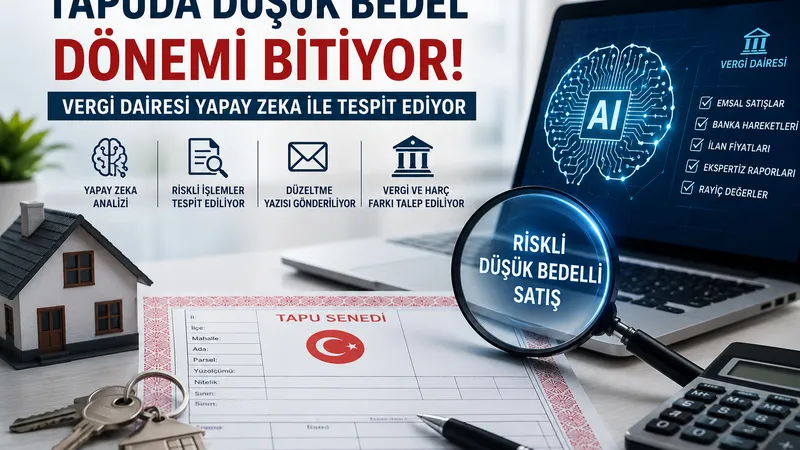
Vergi Dairesi Yapay Zeka ile Tapu Satışlarını Nasıl Tespit Ediyor?
Gayrimenkul alım satımlarında yıllardır en sık karşılaşılan uygulamalardan biri, satış bedelinin tapuda gerçek değerinden daha düşük gösterilmesidir. Amaç çoğu zaman tapu harcı ve bazı vergileri daha az ödemektir. Ancak son yıllarda Gelir İdaresi Başkanlığı ile Tapu ve Kadastro sistemlerinin dijital entegrasyonu sayesinde bu işlemler artık çok daha kolay tespit edilebiliyor.
Özellikle 2024 sonrası dönemde kullanılan yapay zeka destekli analiz sistemleri; bölgesel rayiç değerler, banka transferleri, ekspertiz raporları, ilan siteleri ve geçmiş satış verilerini karşılaştırarak “şüpheli düşük bedelli satışları” otomatik olarak işaretleyebiliyor.
Bir emlak danışmanı olarak sahada en çok karşılaştığımız sorulardan biri şu oluyor:
“Tapuda düşük göstersek sorun olur mu?”
Kısa cevap:
Evet, bugün olmasa bile ilerleyen süreçte ciddi mali ve hukuki risk oluşturabilir.
Vergi Dairesi Düşük Bedelli Satışı Nasıl Tespit Ediyor?
Eskiden bu kontroller çoğunlukla şikayet veya manuel inceleme ile yapılırken, bugün sistem tamamen veri analitiği üzerinden ilerliyor.
Kontrol edilen başlıca veriler:
- Bölgedeki benzer dairelerin satış ortalamaları
- İlan sitelerindeki satış fiyatları
- Banka kredi ekspertiz değerleri
- Konut kredisi kullanım tutarı
- Banka havale/EFT hareketleri
- Aynı binadaki geçmiş satışlar
- Belediye rayiç bedelleri
- Tapu satış geçmişleri
Örneğin:
Bir dairenin gerçek satış bedeli 8.000.000 TL iken tapuda 3.500.000 TL gösterilmişse; sistem bunu aynı bölgede yapılan emsal satışlarla karşılaştırıp “riskli işlem” olarak değerlendirebilir.
Yapay Zeka Sonrası Yeni Süreç Nasıl İşliyor?
Vergi dairesi tarafından yapılan analiz sonrası;
- Alıcıya,
- Satıcıya,
- Bazı durumlarda emlak danışmanına
“izaha davet” veya “düzeltme yazısı” gönderilebilmektedir.
Bu yazılarda genellikle:
- Satış bedelinin düşük göründüğü,
- Gerçek bedelin açıklanmasının beklendiği,
- Gerekirse harç farkı ve vergi farkının ödenmesi gerektiği
bildirilir.
Hangi Risklerle Karşılaşılabilir?
1. Eksik Tapu Harcı Cezası
Tapu harcı normalde hem alıcı hem satıcı için ayrı ayrı %2 olmak üzere toplam %4 oranındadır.
Düşük bedel gösterildiğinde:
- Eksik harç,
- Gecikme faizi,
- Vergi ziyaı cezası
geriye dönük talep edilebilir.
2. Değer Artış Kazancı Vergisi Riski
Satıcı açısından en kritik konulardan biridir.
Özellikle 5 yıl içinde satılan taşınmazlarda satış bedeli düşük gösterildiğinde ileride yapılacak incelemelerde gerçek bedel ortaya çıkarsa ek gelir vergisi yükümlülüğü doğabilir.
3. Alıcının İleride Zarar Görmesi
Bugün düşük bedel gösteren alıcı, ileride satış yaparken sorun yaşayabilir.
Çünkü sistem şu soruyu sorar:
“Bu taşınmazı düşük bedele aldıysan şimdi nasıl yüksek bedele satıyorsun?”
Bu durumda değer artış kazancı hesabı alıcı aleyhine oluşabilir.
En Sık Yapılan Hata: “Herkes Böyle Yapıyor”
Sektörde geçmişten gelen yanlış alışkanlıklardan biri budur.
Ancak artık:
- Tapu sistemleri,
- Bankalar,
- MASAK kayıtları,
- Gelir İdaresi,
- Yapay zeka analizleri
birbirine entegre çalışıyor.
Özellikle yüksek tutarlı işlemlerde risk seviyesi her yıl artmaktadır.
Alıcı ve Satıcı Nelere Dikkat Etmeli?
Alıcı İçin
Banka transferlerini açıklamalı yapın
Ödeme açıklamalarında mutlaka taşınmaz bilgisi yer almalı.
Örnek:
“Kadıköy ... ada/parsel daire satış ödemesi”
Elden ödeme yapmaktan kaçının
Elden yapılan ödemeler ileride ispat sorunu oluşturabilir.
Tapuda gerçek satış bedeline yakın beyan verin
Kısa vadede harç avantajı sağlasa da uzun vadede risk büyüyebilir.
Satıcı İçin
Satış öncesi vergi planlaması yapın
Özellikle 5 yıl dolmadan yapılan satışlarda mali müşavir desteği alınması önemlidir.
Banka hareketlerini saklayın
Vergi incelemelerinde en önemli kanıtlardan biri banka kayıtlarıdır.
İlan fiyatı ile tapu fiyatı arasında aşırı fark bırakmayın
Yapay zeka sistemlerinin ilk dikkat ettiği noktalardan biridir.
İlgili Kanun ve Mevzuatlar
492 Sayılı Harçlar Kanunu
Tapu harçlarının hesaplanmasına ilişkin temel düzenlemeleri içerir.
Vergi Usul Kanunu (VUK)
Eksik beyan, vergi ziyaı ve cezai süreçler bu kapsamda değerlendirilir.
Gelir Vergisi Kanunu Mükerrer 80. Madde
Değer artış kazancı vergisinin temel dayanağıdır.
Tapu Harcı Genel Tebliğleri
Gerçek satış bedelinin beyan edilmesi gerektiğini açıkça düzenler.
Sonuç: Kısa Vadeli Kazanç, Uzun Vadeli Risk Olabilir
Geçmişte düşük bedelli tapu işlemleri çoğu zaman denetimsiz kalabiliyordu. Ancak günümüzde dijital denetim sistemleri ve yapay zeka destekli analizler sayesinde bu işlemler çok daha görünür hale geldi.
Özellikle büyükşehirlerde ve yüksek tutarlı satışlarda artık sistemler;
- emsal değerleri,
- banka hareketlerini,
- ilan fiyatlarını,
- ekspertiz raporlarını
eşleştirerek otomatik risk analizi yapabiliyor.
Bu nedenle hem alıcıların hem satıcıların kısa vadeli harç avantajı yerine uzun vadeli hukuki ve mali güvenliği ön planda tutmaları büyük önem taşıyor.
Bir emlak danışmanı olarak tavsiyem; satış sürecinde mutlaka şeffaf ilerlenmesi, banka kanallarının kullanılması ve gerektiğinde mali müşavir veya hukuk uzmanından destek alınmasıdır.